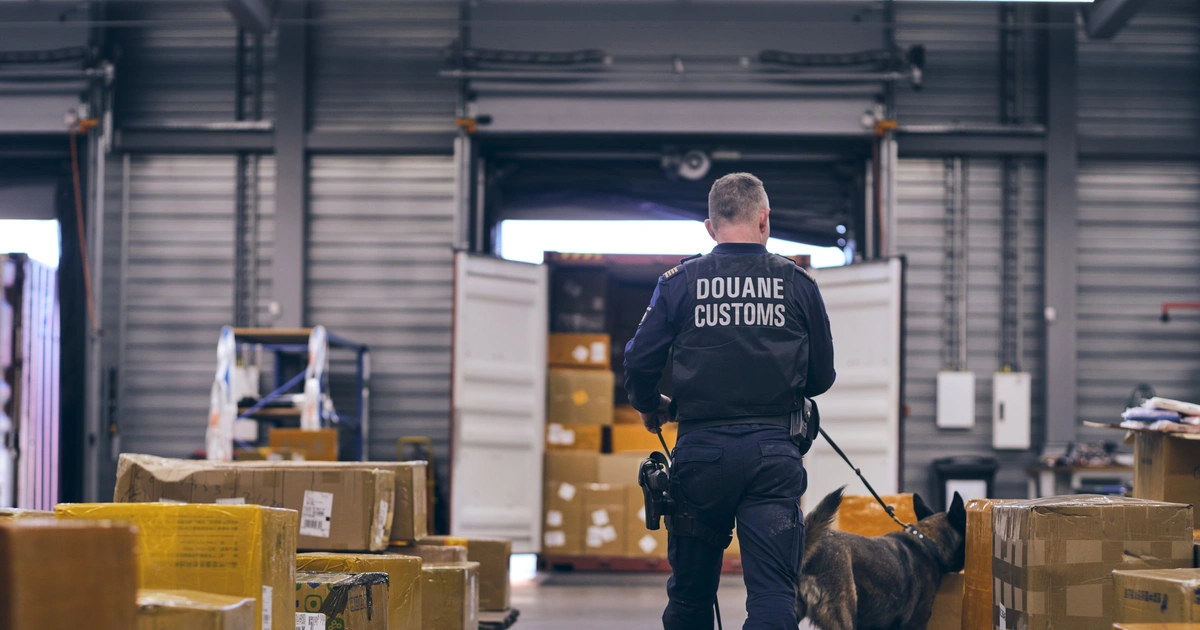
Kort antwoord: goederen worden vaker door de douane gecontroleerd wanneer uw organisatie op basis van aangiftegegevens, historisch gedrag en procesinrichting als risicovoller wordt ingeschat. Deze selectie is vrijwel altijd risicogestuurd en zelden willekeurig.
Voor veel importeurs en exporteurs is het een herkenbare situatie: zendingen die regelmatig door de douane worden geselecteerd voor controle. Soms fysiek, soms administratief, maar altijd met directe impact op de dagelijkse operatie.
Veelvuldige douanecontroles leiden tot vertragingen, extra kosten en onzekerheid binnen de supply chain. Leveringen lopen uit, planningen moeten worden aangepast en interne capaciteit wordt belast door aanvullende vragen en correcties.
Hoe selecteert de douane bedrijven voor controles?
De douane werkt risicogestuurd. Dat betekent dat controles niet willekeurig plaatsvinden, maar worden gebaseerd op een systematische beoordeling van risico’s. Het doel hiervan is om toezichtcapaciteit zo effectief mogelijk in te zetten.
Bij deze risicobeoordeling speelt data-analyse een centrale rol. Aangiftegegevens worden geanalyseerd en vergeleken met historische aangiften, sectorinformatie en bekende risicopatronen.
Daarnaast kijkt de douane nadrukkelijk naar het aangifteverleden van een organisatie. Eerdere correcties, bevindingen uit controles en afwijkingen blijven onderdeel van het selectiemechanisme. Ook profielinformatie, zoals het type goederen, herkomstlanden en gebruikte douaneregelingen, weegt mee.
Binnen dit risicogestuurde toezicht wordt onderscheid gemaakt tussen verschillende controlevormen. Fysieke controles richten zich op de goederen zelf, terwijl documentcontroles zich focussen op aangiften, facturen en bijbehorende documentatie.
Welke vorm van controle wordt ingezet, hangt af van het vastgestelde risiconiveau. Bedrijven met een verhoogd risicoprofiel krijgen daardoor aantoonbaar vaker te maken met douanecontroles.
Veelvoorkomende redenen voor frequente douanecontroles
In de praktijk zien wij dat frequente douanecontroles vaak terug te voeren zijn op een beperkt aantal oorzaken. Deze zijn voor organisaties niet altijd direct zichtbaar, maar worden door de douane wel als risicovol aangemerkt.
Veelvoorkomende oorzaken zijn:
- Inconsistente of foutieve aangiften
Kleine afwijkingen in goederencodes, hoeveelheden of douanewaarden kunnen zich in de tijd opstapelen en leiden tot verhoogde aandacht. - Onvolledige of verouderde documentatie
Wanneer facturen, oorsprongsdocumenten of contracten niet aansluiten op de aangifte, ontstaat twijfel over de juistheid van de informatie. - Afwijkingen in toegepaste goederencodes of douanewaardes
Omdat deze elementen direct van invloed zijn op rechten en belastingen, worden zij door de douane streng beoordeeld. - Ontbreken van aantoonbare interne beheersing
Processen zijn soms wel bekend binnen de organisatie, maar niet vastgelegd of onderbouwd met duidelijke controles en verantwoordelijkheden. - Beperkte of ontbrekende compliance-structuur
Wanneer risico’s niet structureel worden beheerst, ziet de douane dit als een signaal dat fouten zich kunnen blijven herhalen.
Waarom sommige bedrijven structureel vaker worden gecontroleerd
Het is belangrijk om onderscheid te maken tussen een incidentele controle en structurele douanecontroles. Een eenmalige controle kan het gevolg zijn van een specifieke zending of een tijdelijke afwijking. Wanneer controles zich echter blijven herhalen, wijst dit meestal op een onderliggend risicoprofiel.
De douane bouwt dit risicoprofiel op basis van historische gegevens. Bevindingen uit eerdere controles, correcties en naheffingen blijven daarbij meetellen, ook wanneer deze al enige tijd geleden hebben plaatsgevonden. Hierdoor kan een organisatie langdurig zichtbaar blijven binnen het risicoselectiesysteem.
Daarnaast speelt transparantie een belangrijke rol. Bedrijven die hun keuzes, processen en onderbouwingen niet helder en consistent kunnen toelichten, worden sneller als risicovol aangemerkt. Dit geldt met name wanneer beslissingen niet zijn vastgelegd of per medewerker verschillend worden toegepast.
Wanneer een organisatie bovendien geen aantoonbaar betrouwbaar handelsproces heeft ingericht, ontbreekt voor de douane het vertrouwen dat risico’s structureel worden beheerst. In dat geval blijft het toezicht intensiever en neemt de kans op herhaalde controles toe.
Hoe kunt u het aantal douanecontroles verminderen?
Hoewel douanecontroles nooit volledig zijn uit te sluiten, kunnen organisaties wel degelijk invloed uitoefenen op de frequentie waarmee zij worden geselecteerd. In de praktijk draait dit niet om het vermijden van toezicht, maar om het aantoonbaar beheersen van risico’s.
De douane kijkt daarbij vooral naar de mate waarin een organisatie haar processen structureel heeft ingericht en kan onderbouwen. Bedrijven die hun zaken op orde hebben, vallen minder snel op als risicovol.
Belangrijke aandachtspunten om het aantal douanecontroles te verminderen zijn:
- Zorg voor consistente en correcte aangiften
Door aangiften eenduidig en controleerbaar op te bouwen, voorkomt u afwijkingen die aanleiding geven tot aanvullende controles. - Houd documentatie actueel en volledig
Facturen, oorsprongsdocumenten en contracten moeten aansluiten op de aangifte en eenvoudig beschikbaar zijn bij vragen van de douane. - Leg processen en verantwoordelijkheden vast
Aantoonbare interne beheersing laat zien dat keuzes niet ad hoc worden gemaakt, maar onderdeel zijn van een gecontroleerd proces. - Beheer risico’s structureel in plaats van incidenteel
Het oplossen van losse fouten helpt beperkt. Structurele verbeteringen in processen en controles hebben meer effect op het risicoprofiel. - Wees transparant richting de douane
Organisaties die hun keuzes helder kunnen toelichten en onderbouwen, worden sneller als betrouwbaar gezien.
Door deze elementen structureel te borgen, ontstaat een voorspelbaarder beeld richting de douane. Dit leidt in de praktijk vaak tot minder fysieke controles, minder aanvullende vragen en een stabieler toezichtniveau.
Wat is de rol van een AEO-status bij douanecontroles?
De AEO-status (Authorised Economic Operator) fungeert voor de douane als een vertrouwenstatus. Organisaties met een AEO-status tonen aan dat zij hun douaneprocessen, interne beheersing en compliance aantoonbaar op orde hebben.
De douane verwacht van AEO-bedrijven dat zij risico’s structureel beheersen en transparant zijn in hun handelsstromen. Dit vertrouwen vertaalt zich in de praktijk vaak naar een lagere controle-intensiteit en een voorspelbaarder toezichtniveau.
Het verschil tussen AEO- en niet-AEO-bedrijven zit vooral in de mate van toezicht:
- AEO-bedrijven worden doorgaans minder vaak geselecteerd voor fysieke controles en profiteren van een snellere en voorspelbare afhandeling.
- Niet-AEO-bedrijven worden vaker beoordeeld op basis van individuele aangiften en historische bevindingen, wat kan leiden tot een hogere controlefrequentie.
Het ontbreken van een AEO-status betekent niet automatisch dat een organisatie fouten maakt, maar wel dat het vertrouwen van de douane nog niet aantoonbaar is vastgelegd en getoetst. Hierdoor blijft het risicoprofiel zwaarder meewegen bij de selectie voor controles.
Wilt u weten hoe de douane uw organisatie beoordeelt?
Wij ondersteunen importeurs en exporteurs bij het verkrijgen van inzicht in hun douaneprocessen en risicoprofiel. Op basis daarvan kan worden bepaald welke verbeteringen bijdragen aan een lager controle-intensiteitsniveau en meer voorspelbaarheid in de supply chain.
Een AEO-scan op locatie geeft concreet inzicht in hoe uw organisatie aansluit op de beoordelingscriteria van de douane en waar eventuele risico-indicatoren zitten.
Neem gerust contact met ons op voor een verkennend gesprek. Wij denken graag met u mee over de mogelijkheden binnen uw organisatie.
Contact
Heeft u vragen over douanecontroles, uw risicoprofiel of de mogelijkheden om dit structureel te verbeteren? Neem dan gerust contact met ons op voor een verkennend gesprek.
Telefoon: +31 6 816 68 69
E-mail: info@customspeople.nl